
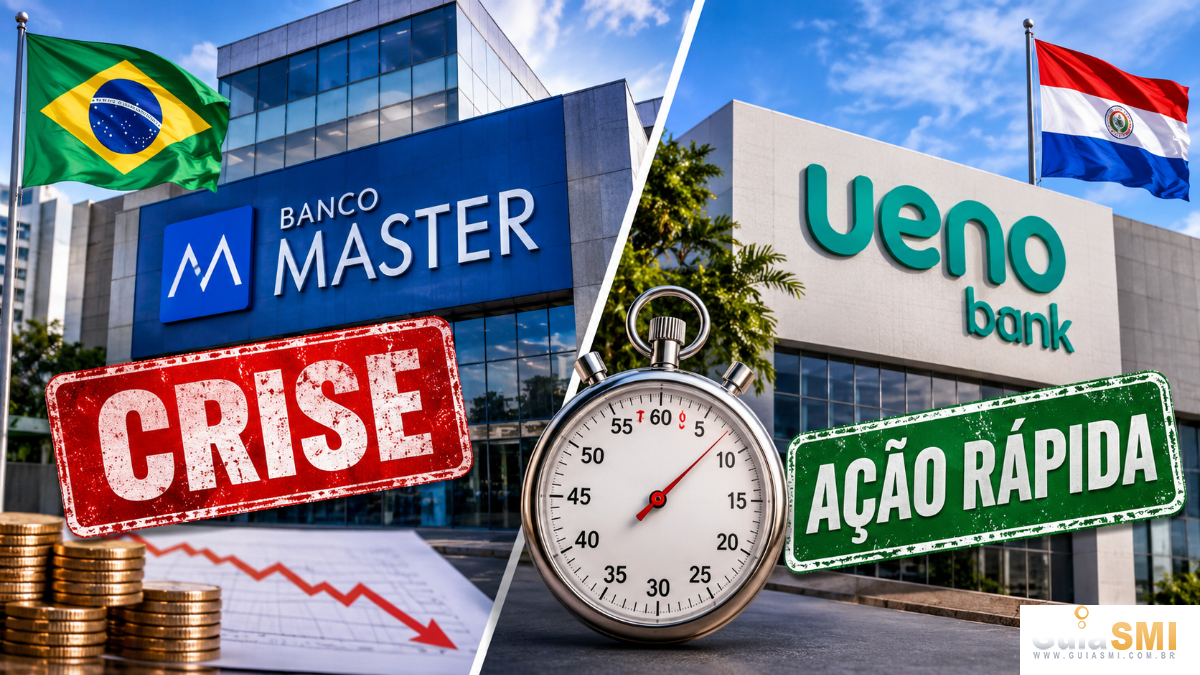


Duas instituições financeiras, dois países vizinhos e uma pergunta que merece reflexão: por que algumas autoridades conseguem agir rapidamente diante de uma crise bancária, enquanto outras permitem que um caso se prolongue por meses, acumulando dúvidas, disputas e insegurança?
O Brasil e o Paraguai vivem situações que colocaram seus sistemas financeiros sob os holofotes. De um lado, o Banco Master, cuja crise ganhou grandes proporções em 2025 e resultou na liquidação extrajudicial decretada pelo Banco Central brasileiro em 18 de novembro daquele ano. De outro, o Ueno Bank, do Paraguai, que teve seu processo de resolução iniciado pelo Banco Central paraguaio em 3 de novembro de 2026.
Embora os casos tenham características próprias e não sejam idênticos, a diferença na condução das medidas pelas autoridades chama a atenção.
No Brasil, o Banco Master entrou definitivamente no centro das atenções após a tentativa de negociação de sua venda ao Banco de Brasília (BRB). A operação passou por questionamentos, análises regulatórias e disputas que se estenderam por vários meses. Em novembro de 2025, diante da gravidade da situação, o Banco Central decretou a liquidação extrajudicial da instituição.
Entretanto, a decisão não encerrou o assunto. Pelo contrário, abriu uma nova etapa de investigações, questionamentos sobre a fiscalização, discussões envolvendo o Fundo Garantidor de Créditos (FGC), disputas judiciais e repercussões políticas. Quase um ano depois, o caso continua produzindo desdobramentos e levantando perguntas sobre a atuação dos órgãos responsáveis pela supervisão do sistema financeiro.
No Paraguai, a situação do Ueno Bank tomou outro rumo em um primeiro momento. Depois de identificar problemas no índice de solvência da instituição, o Banco Central do Paraguai anunciou, em 3 de novembro de 2026, o início de um procedimento de resolução. A medida foi aprovada pelo diretório da autoridade monetária e prevê a atuação de interventores para verificar a situação patrimonial, preservar os ativos e conduzir o processo.
O órgão também estabeleceu como prioridade a proteção dos depositantes, informando os limites da garantia de depósitos e os mecanismos legais para tratar dos valores que ultrapassarem essa cobertura.
É importante destacar que o procedimento paraguaio ainda está em andamento. Não se pode afirmar que a crise do Ueno Bank já foi completamente resolvida. Também existem investigações sobre possíveis irregularidades e responsabilização de dirigentes.
Mesmo assim, a rapidez na adoção de uma medida institucional é um aspecto que merece ser observado.
Uma crise bancária não envolve apenas números, balanços e operações financeiras. Por trás de cada instituição existem milhares ou milhões de pessoas que confiaram suas economias, salários, aposentadorias e investimentos a um banco.
Quando surgem problemas, a primeira obrigação das autoridades deve ser proteger os clientes, preservar os recursos disponíveis, garantir informações claras e impedir que a situação se transforme em um problema ainda maior.
É justamente nesse ponto que a comparação merece atenção.
O Brasil possui um sistema financeiro muito maior e mais complexo do que o paraguaio. As dimensões das instituições, a quantidade de investidores envolvidos, os mecanismos de fiscalização e as consequências econômicas são diferentes. Portanto, não seria correto exigir procedimentos absolutamente iguais.
Mas tamanho e complexidade não podem servir como justificativa permanente para a demora, a falta de clareza ou a dificuldade de oferecer respostas à população.
O que se espera de um Banco Central é independência, capacidade técnica, transparência e rapidez na tomada de decisões. Quando existem sinais de insolvência ou irregularidades graves, a sociedade precisa saber que as autoridades estão agindo e que os interesses dos clientes estão sendo colocados em primeiro lugar.
Não se trata de afirmar que o Paraguai já resolveu completamente o problema do Ueno Bank ou que seu modelo seja necessariamente superior. O processo ainda precisa demonstrar resultados concretos, principalmente na proteção dos depositantes e na apuração das responsabilidades.
A questão central é outra: a velocidade da resposta inicial.
O episódio paraguaio mostra a importância de uma autoridade monetária capaz de reconhecer a gravidade de uma situação e acionar os instrumentos legais disponíveis sem prolongar indefinidamente a incerteza.
No Brasil, quase um ano depois da liquidação do Banco Master, a sociedade ainda acompanha uma sequência de investigações e questionamentos sobre como a situação chegou a esse ponto, quem deveria ter identificado os problemas anteriormente e quais responsabilidades precisam ser apuradas.
E fica uma pergunta inevitável: quantas dessas dúvidas poderiam ter sido esclarecidas com mais agilidade e transparência?
A confiança no sistema financeiro não depende apenas de bancos sólidos. Depende também de instituições fiscalizadoras que funcionem, que tenham autonomia e que transmitam segurança à população.
No fim das contas, a diferença entre os dois episódios não deve ser medida apenas pelo tempo necessário para anunciar uma decisão, mas pela capacidade de proteger os cidadãos, esclarecer os fatos e responsabilizar quem eventualmente tenha cometido irregularidades.
O dinheiro dos clientes não pode esperar pela burocracia, e a confiança da população não pode ficar refém de disputas institucionais. Em uma crise bancária, agir rapidamente não significa atropelar a lei. Significa fazer a lei funcionar no tempo em que a sociedade precisa.
Redação Guia São Miguel
Inscreva-se em nosso canal no YouTube e acompanhe todas as novidades: https://www.youtube.com/channel/UCLC6_3sqHgj5bKpfze7inlA?sub_confirmation=1 * *
Siga o Guia São Miguel no Whatsapp clicando aqui